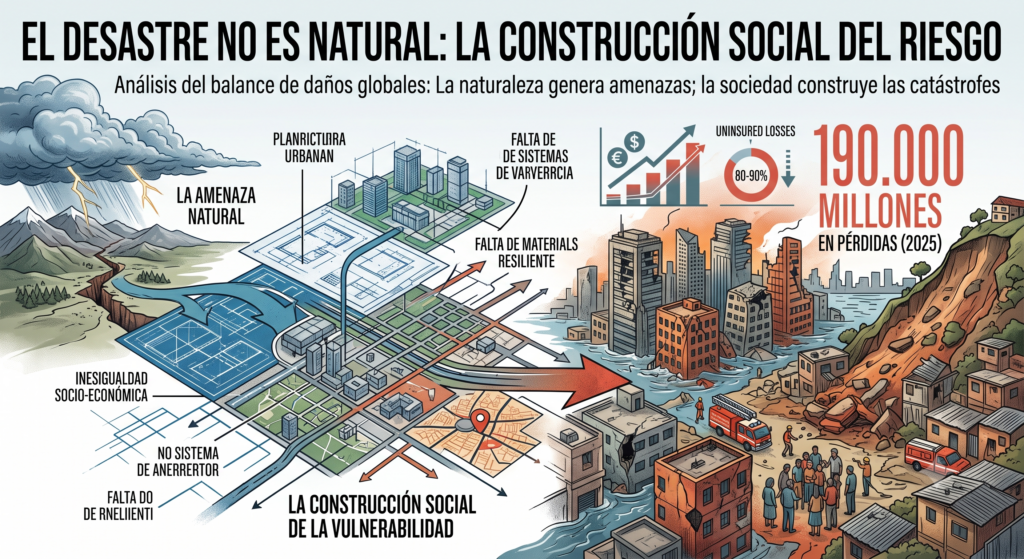
Los balances de daños materiales suelen dejar titulares impactantes. Durante el año 2025, las pérdidas económicas globales derivadas de eventos climáticos y geológicos extremos se situaron en el entorno de los 220.000 millones de dólares (aproximadamente 190.000 millones de euros), según estimaciones de la firma helvética Swiss Re. Aunque la cifra representó un descenso de casi un tercio respecto al año anterior —debido principalmente a una temporada en la que ningún huracán mayor tocó tierra firme en Estados Unidos—, la magnitud del impacto económico sigue evidenciando un problema estructural profundo.
El error sistemático en el que caen los medios de comunicación y las instituciones financieras es etiquetar estos balances bajo el concepto de “catástrofes naturales”. Al atribuir la culpa exclusivamente al clima, la lluvia o la sismicidad, se invisibiliza la responsabilidad humana en la planeación del territorio y en la distribución de la riqueza.
Las lecciones ocultas en los datos de 2025
Al desglosar la siniestralidad de 2025, surgen patrones claros que demuestran que el factor humano y la exposición de activos son los verdaderos multiplicadores del daño:
La concentración de valor en zonas de riesgo: El evento individual más costoso del año fueron los incendios forestales en el condado de Los Ángeles (EE. UU.) a principios de año, acumulando por sí solos cerca de 40.000 millones de dólares en pérdidas aseguradas. Las dinámicas de expansión suburbana hacia zonas de interfaz forestal, combinadas con viviendas unifamiliares de alto valor material, crearon el escenario idóneo para una pérdida récord. El peligro era meteorológico (vientos de Santa Ana y sequía); el desastre fue urbanístico.
La brecha de protección social: De las pérdidas totales, solo unos 107.000 millones de dólares estaban cubiertos por seguros. En las economías emergentes y regiones vulnerables, entre el 80% y el 90% de las pérdidas totales quedaron desprotegidas. Esto significa que las poblaciones con menores recursos absorben el golpe de forma directa, perpetuando círculos de pobreza.
El aumento de riesgos secundarios: Las tormentas convectivas severas (tornados, granizadas e inundaciones locales) sumaron más de 50.000 millones de dólares en pérdidas. Su constante tendencia al alza está vinculada tanto al cambio climático antropogénico como a la creciente pavimentación de los suelos urbanos, lo que impide el drenaje natural del agua.
Desarmando el mito: Amenaza vs. Desastre
En la academia y los organismos internacionales de desarrollo existe un consenso absoluto plasmado en el lema de la Red de Estudios Sociales en Prevención de Desastres en América Latina (LA RED): Los desastres no son naturales.
Para entenderlo de forma sencilla, la gestión del riesgo se rige por una ecuación fundamental:
{Riesgo} = Amenaza x Exposición x Vulnerabilidad
La Amenaza (o peligro): Es el fenómeno físico. Un terremoto, un huracán o una sequía prolongada son procesos naturales de la dinámica planetaria.
La Exposición: Es la decisión de ubicar asentamientos humanos, infraestructuras y economías en la trayectoria de esa amenaza.
La Vulnerabilidad: Es la falta de capacidad intrínseca de una comunidad para absorber el impacto debido a factores socioeconómicos, falta de normativas de construcción, pobreza o debilidad institucional.
Un terremoto de magnitud 7.0 en una zona despoblada del desierto no genera un desastre. El mismo terremoto en una ciudad con viviendas precarias y sin códigos de construcción sismorresistente provoca miles de muertes. Por lo tanto, la catástrofe no la produce la Tierra, sino la vulnerabilidad social preexistente.
       [ Fenómeno Natural ] (Amenaza)
               │
               ▼
   [ Decisiones Humanas ] ──► (Mal ordenamiento urbano, desigualdad, falta de seguros)
               │
               ▼
       [ EL DESASTRE ]
Cambiar la narrativa para cambiar la acción
Seguir utilizando el término “desastre natural” funciona como una coartada política excelente: si la culpa es de la naturaleza, nadie es responsable. Permite tratar las emergencias como eventos fortuitos e impredecibles en lugar de verlas como fallas sistémicas del modelo de desarrollo.
Mitigar pérdidas como los 190.000 millones de euros reportados no pasa únicamente por contratar más pólizas de reaseguro en los países ricos. Exige transformar la inversión pública hacia la resiliencia estructural: frenar la urbanización en planicies inundables, reducir la desigualdad socioeconómica que empuja a las clases desfavorecidas a habitar laderas inestables y asumir que la adaptación climática no es un gasto, sino la defensa de nuestra propia infraestructura social.
Bibliografía ampliada de referencia
Swiss Re Institute (2026). Sigma Report: Natural catastrophes and severe convective storms in 2025. Análisis global sobre pérdidas aseguradas y brechas de protección.
Munich Re (2026). Global casualty and climate extremes overview 2025. Informe anual de siniestralidad y tendencias de riesgos secundarios.
Blaikie, P., Cannon, T., Davis, I., & Wisner, B. (1994/2014). At Risk: Natural hazards, people’s vulnerability and disasters. Routledge. (La obra cumbre que cimentó el modelo de “Presión y Liberación” para demostrar la construcción social del riesgo).
Maskrey, A. (Comp.). (1993). Los desastres no son naturales. La RED / Tercer Mundo Editores. Documento histórico latinoamericano fundamental para el cambio de paradigma en la región.
Oficina de las Naciones Unidas para la Reducción del Riesgo de Desastres (UNDRR). Marco de Sendai para la Reducción del Riesgo de Desastres 2015-2030. Directrices internacionales centradas en la gobernanza y reducción de la vulnerabilidad.